Sirkü 2136 Vergide cezalar – İndirim – Uzlaşma ve pişmanlık
Vergi uygulamalarında, yasalara aykırı hareketler nedeniyle kesilen cezaların yargı yoluna gidilmeden uyuşmazlık yoluyla kısa yoldan çözümlenmesi, hem mükellefler hem de idare açısından en ideal yöntemdir.
1. Cezalarda İndirim Uygulaması
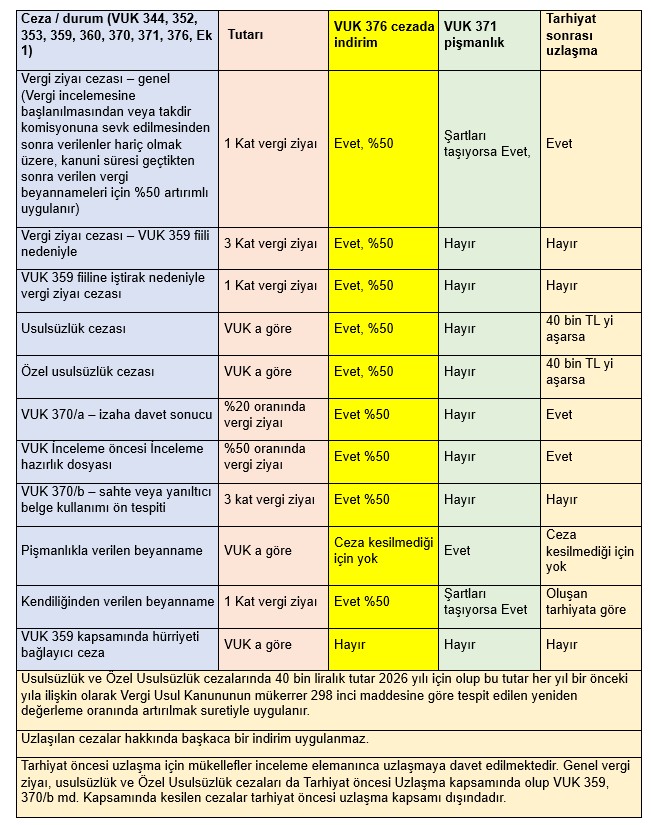
İndirim uygulamasının kapsamına giren cezalar şunlardır:
-Vergi ziyaı cezası,
-Usulsüzlük cezası,
-Özel usulsüzlük cezası.
(Not: Vergi Usul Kanunu’nun 153/A maddesinin üçüncü ve müteakip fıkraları uyarınca istenilen teminatın süresinde verilmemesinden veya tamamlanmamasından ötürü kesilen özel usulsüzlük cezaları bu kapsam dışındadır.)
2. Tarhiyat Öncesi Uzlaşma
Haklarında vergi incelemesine başlanmış mükelleflerin, inceleme kapsamında kendilerine vergi ziyaı, usulsüzlük veya özel usulsüzlük cezaları kesilmeden önce başvurabilecekleri bir haktır. Kapsama giren unsurlar:
– Vergi incelemeleri sonucunda bulunan matrah veya matrah farkları üzerinden salınacak vergilere ilişkin vergi ziyaı cezaları,
– 2026 Takvim yılı için 40.000 Türk lirasını aşan usulsüzlük ve özel usulsüzlük cezalarıdır.
Uzlaşma sınırı uygulanırken fiil bazında kesilecek toplam ceza tutarı dikkate alınır ve bu tutarlar her yıl yeniden değerleme oranında artırılır.
3. Tarhiyat Sonrası Uzlaşma
Vergi dairelerince ikmalen, re’sen veya idarece tarh edilen bütün vergi, resim ve harçlara ilişkin kesilecek vergi ziyaı cezaları ile 2026 takvim yılı için 40.000 Türk lirasını aşan usulsüzlük ve özel usulsüzlük cezaları bu kapsamdadır.
İstisnalar: Kaçakçılık ve iştirak suçlarından kesilen vergi ziyaı cezaları ile VUK 370/b maddesi kapsamındaki ön tespit yazılarına istinaden kesilen cezalar tarhiyat sonrası uzlaşma kapsamına girmez. Ayrıca bu haktan yararlanabilmek için daha önce tarhiyat öncesi uzlaşma talebinde bulunulmamış veya bulunulmuşsa bu haktan usulüne uygun olarak vazgeçilmiş olması şarttır.
4. Pişmanlık ve Islah
Beyana dayanan vergilerde, vergi ziyaı cezasını gerektiren fiilleri işleyen veya bunlara iştirak eden kişilerin kanuna aykırı hareketlerini vergi idaresine kendiliğinden haber vermesi durumunda, belli şartlarla vergi ziyaı cezası kesilmemesini öngören bir uygulamadır. Bu şartlara uyanlar hakkında kaçakçılık hükümleri de uygulanmaz.
Bu kısa açıklamalardan sonra konu aşağıda tablo halinde özetlenmiştir.